Compta & Facturation
Compte résultat Excel - Modèle Gratuit
Préparez votre compte de résultat sur 100 périodes, testez vos hypothèses et suivez le résultat net avec un tableau de bord Excel.
2026-09-17
406 téléchargements
4.8/5
Télécharger le modèle
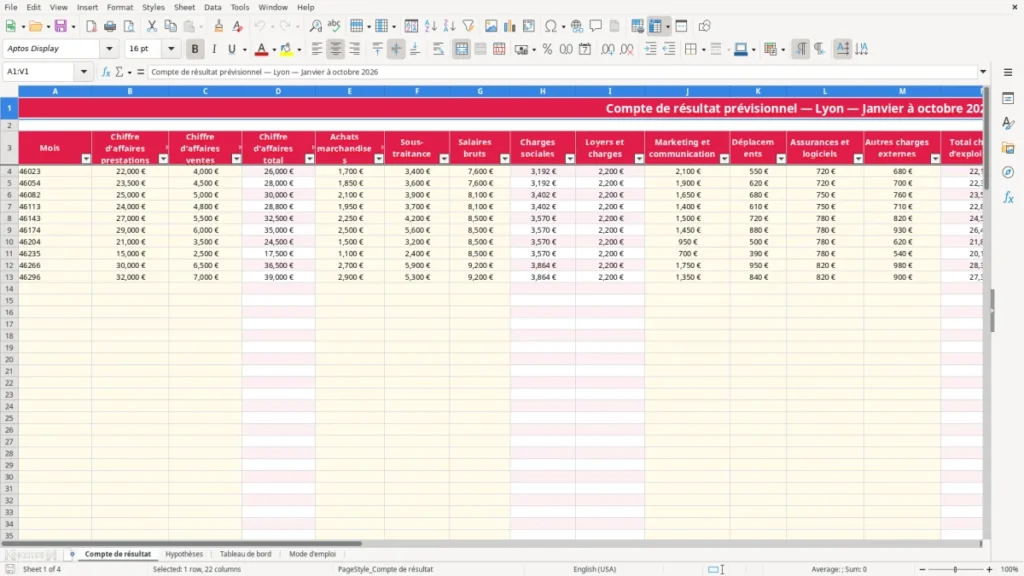
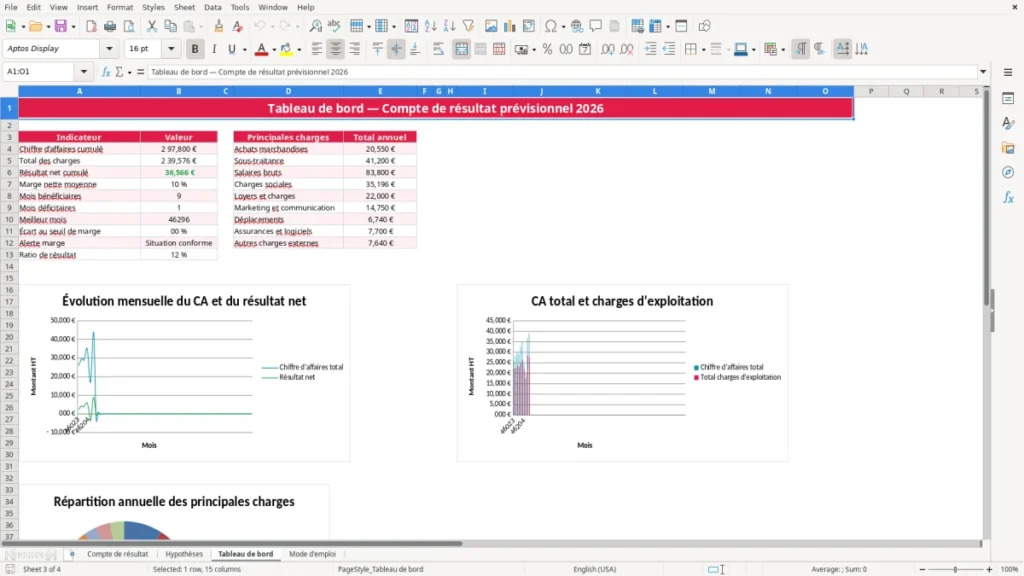
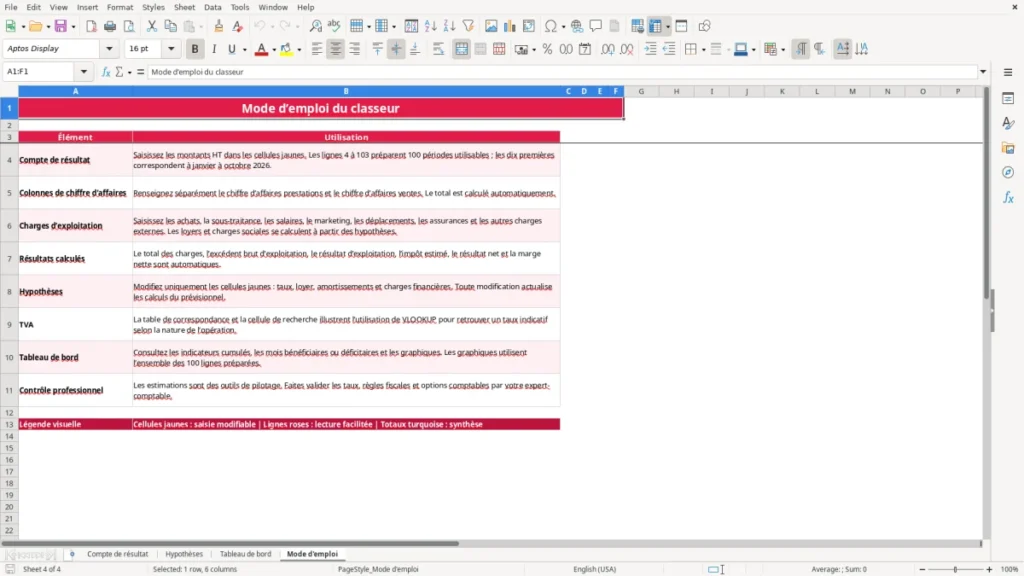
Ce modèle de compte de résultat prévisionnel Excel vous aide à estimer votre chiffre d’affaires, vos charges, votre résultat net et votre marge sur 100 périodes. Il contient les onglets Compte de résultat, Hypothèses, Tableau de bord et Mode d’emploi, avec calculs automatiques et trois graphiques.
Vous saisissez les montants HT dans les cellules jaunes : prestations, ventes, achats, sous-traitance, salaires, marketing et autres charges. Les formules calculent ensuite l’excédent brut d’exploitation, le résultat d’exploitation, l’impôt estimé et le résultat net.
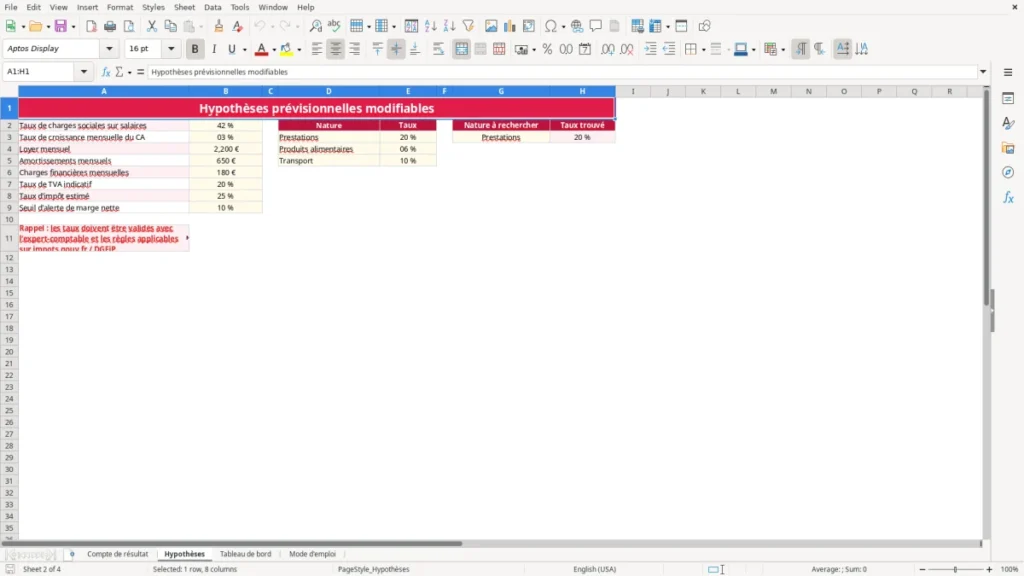
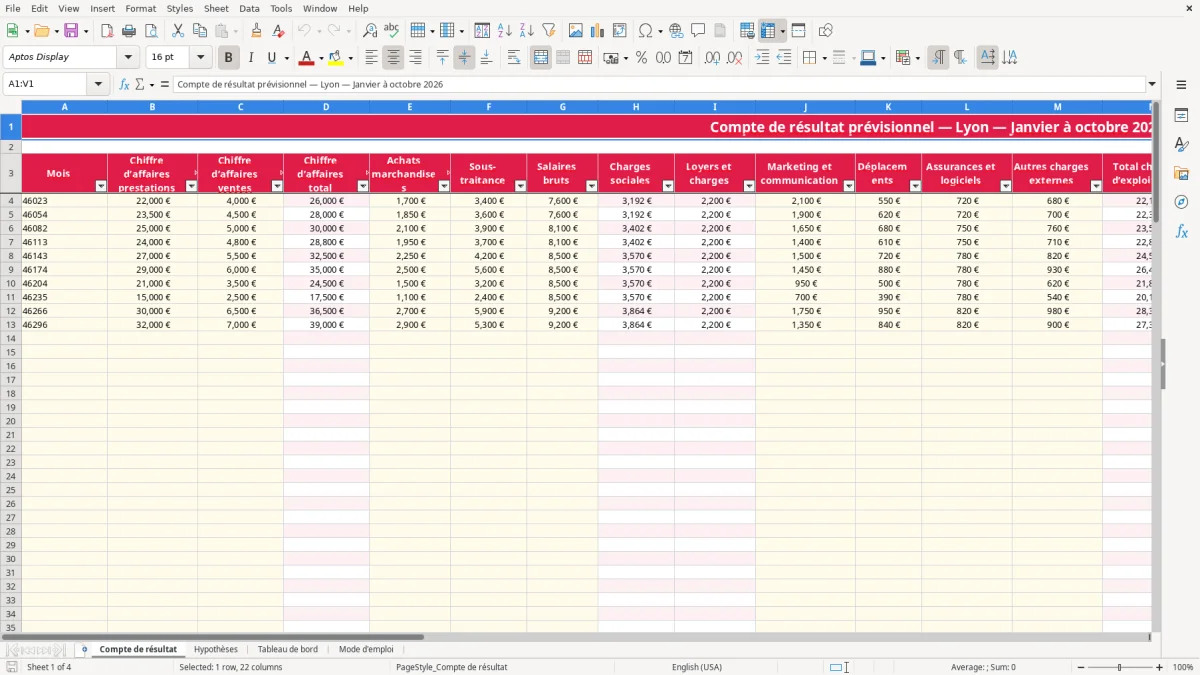
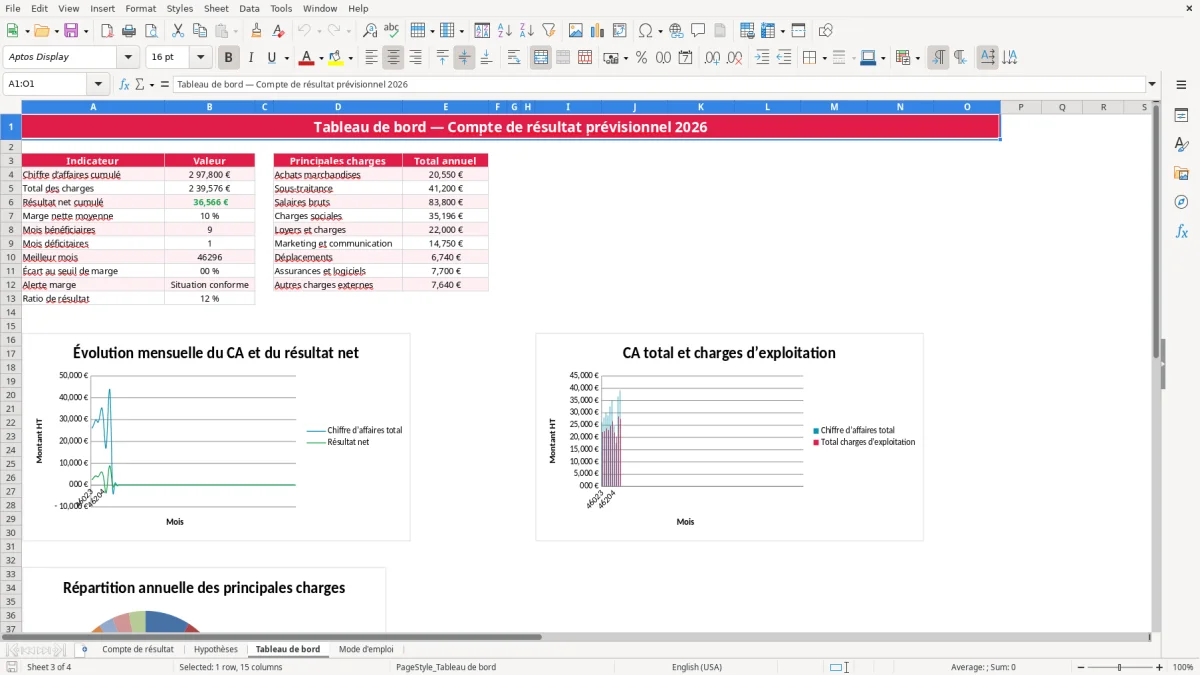
L’image 1 montre l’onglet Compte de résultat avec les colonnes mensuelles et les résultats calculés. L’image 2 présente les taux et montants modifiables de l’onglet Hypothèses ; l’image 3 synthétise les indicateurs du Tableau de bord.
Les principaux atouts de ce modèle Excel
- Projetez séparément le chiffre d’affaires des prestations et celui des ventes.
- Préparez jusqu’à 100 périodes dans l’onglet Compte de résultat, dont les dix premières sont renseignées de janvier à octobre 2026.
- Mesurez automatiquement les charges d’exploitation, l’EBE, le résultat d’exploitation et le résultat net.
- Testez un taux de croissance mensuelle de 3 %, un loyer de 2 200 € ou tout autre scénario dans Hypothèses.
- Suivez la marge nette moyenne, les mois bénéficiaires et les mois déficitaires depuis le tableau de bord.
- Repérez immédiatement une marge inférieure au seuil d’alerte configuré à 10 %.
- Comparez les principales charges annuelles grâce aux indicateurs et aux trois graphiques intégrés.
Guide pas à pas
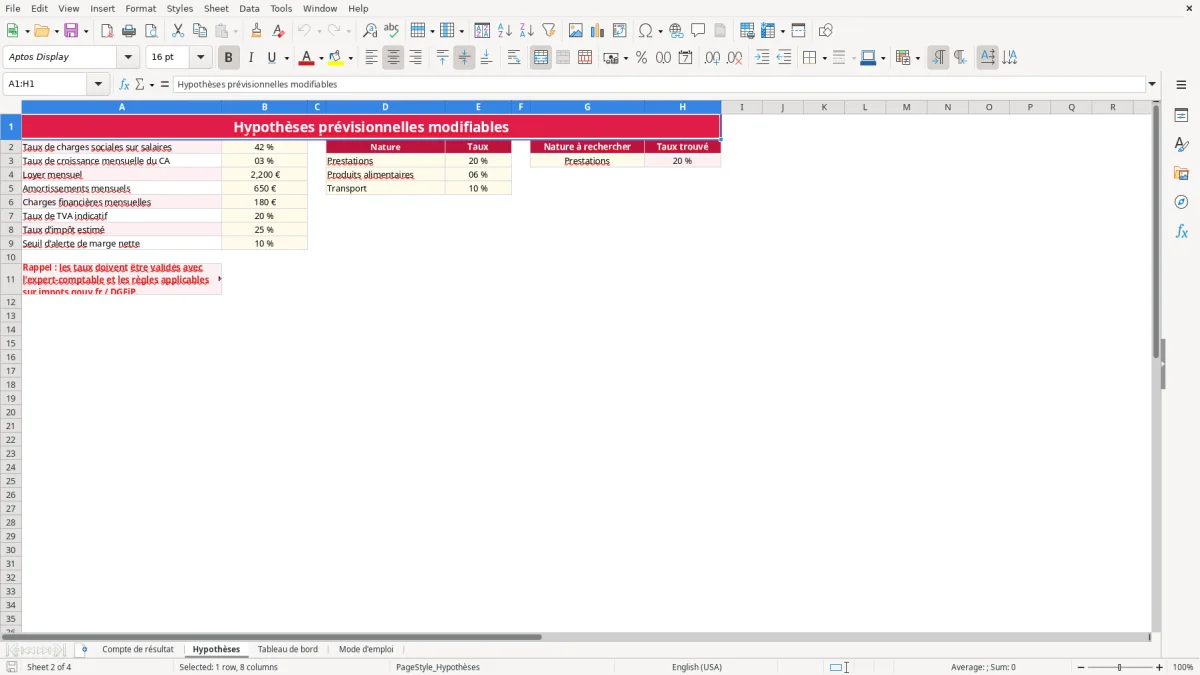
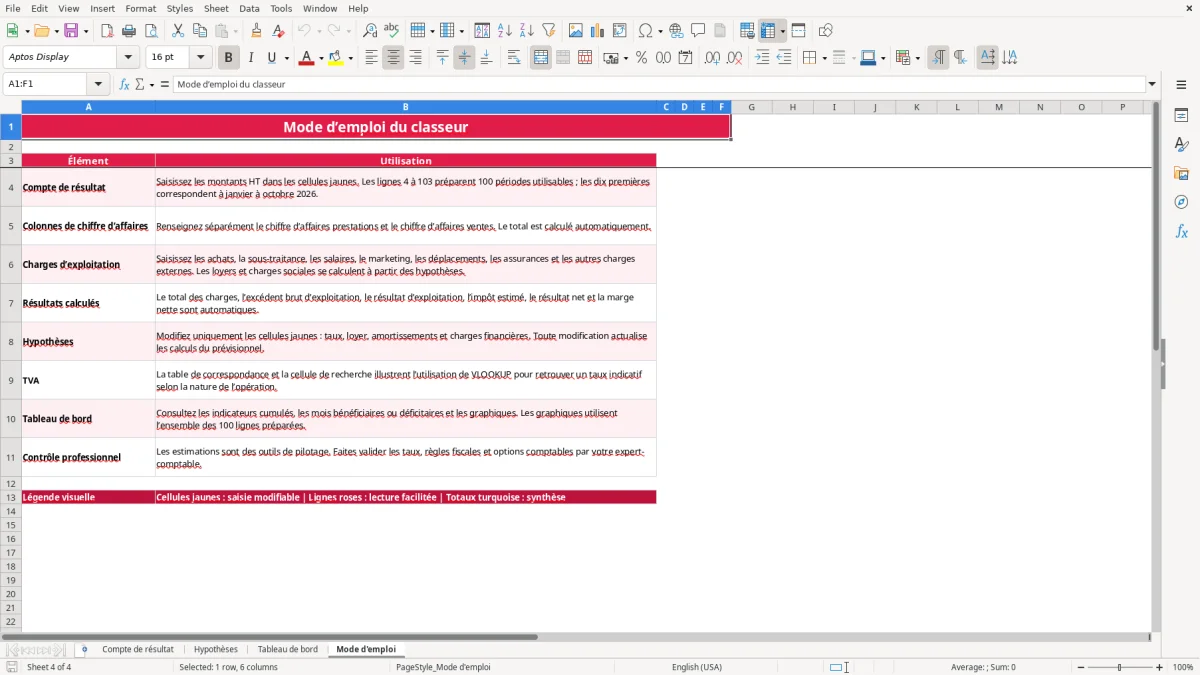
- Ouvrez l’onglet Mode d’emploi et repérez la légende : les cellules jaunes sont destinées à la saisie, les lignes roses facilitent la lecture et les totaux turquoise synthétisent les données.
- Dans Hypothèses, renseignez les paramètres utiles : charges sociales, croissance du chiffre d’affaires, loyer, amortissements, charges financières, taux de TVA indicatif, impôt estimé et seuil de marge.
- Dans Compte de résultat, saisissez les dates et montants HT des prestations, ventes, achats, sous-traitance, salaires, marketing, déplacements, assurances et autres charges externes.
- Laissez les colonnes calculées intactes. Le total du chiffre d’affaires, les charges sociales, le total des charges, l’EBE, le résultat d’exploitation, l’impôt et le résultat net se mettent à jour automatiquement.
- Utilisez la table Nature/Taux de l’onglet Hypothèses pour adapter les taux indicatifs. La recherche de taux de la cellule H3 repose sur VLOOKUP, affiché RECHERCHEV dans Excel français.
- Consultez Tableau de bord pour vérifier le chiffre d’affaires cumulé, le résultat net, la marge moyenne, le meilleur mois, le ratio de résultat et les alertes.
- Enregistrez une copie avant chaque nouveau scénario et faites valider les hypothèses fiscales ou comptables avant de les intégrer à un budget définitif.
Fonctionnalités incluses
Saisie mensuelle distincte du chiffre d’affaires prestations et ventes.
Colonnes dédiées aux achats marchandises, à la sous-traitance, aux salaires bruts, aux loyers, au marketing, aux déplacements, aux assurances et aux autres charges externes.
Calculs automatiques sur les colonnes D et H à V, notamment avec SUM, IF, AVERAGE, COUNTIF, INDEX et MATCH.
Hypothèses modifiables avec validations numériques et liste déroulante pour les natures de TVA.
Tableau de bord avec 10 indicateurs, dont les mois bénéficiaires et déficitaires et l’écart au seuil de marge.
Trois graphiques comparant le chiffre d’affaires au résultat net, le chiffre d’affaires aux charges et les principales charges annuelles.
Filtre automatique, volets figés sous les en-têtes et formats monétaires en euros avec dates au format français.
À qui sert un compte de résultat prévisionnel Excel en France
Un compte de résultat prévisionnel sert à vérifier si votre activité peut dégager un bénéfice avant d’engager une dépense, d’embaucher ou de présenter un projet bancaire. Le fichier est adapté à un dirigeant de SAS, à un gérant de SARL, à un entrepreneur individuel ou à un responsable administratif qui veut travailler sur des montants HT.
Avant la création et pendant l’exercice
Un créateur peut comparer plusieurs niveaux de ventes avant de choisir son statut. Une boutique en ligne prévoyant 300 commandes mensuelles à 85 € HT obtient 25 500 € de chiffre d’affaires mensuel ; elle doit ensuite confronter ce montant aux achats, à la logistique, au marketing et aux salaires.
Après le démarrage, le tableau devient un outil de pilotage mensuel. Vous saisissez les factures émises et les charges prévues, puis vous comparez le résultat attendu avec les données réelles. Cette distinction est essentielle : un compte de résultat mesure une performance comptable, tandis que la trésorerie dépend aussi des encaissements et décaissements.
Un usage concret selon votre métier
Un artisan du bâtiment avec quatre salariés peut suivre séparément ses prestations, sa sous-traitance et ses salaires bruts. Avec 42 % de charges sociales paramétrées sur 30 000 € de salaires, le modèle calcule 12 600 € de charges sociales estimées ; ce montant doit rester une hypothèse de pilotage, pas une déclaration URSSAF.
Le commerçant prépare plutôt ses achats et ses ventes. Le trésorier d’une association peut isoler les recettes d’activité et les dépenses de fonctionnement, tandis que le comptable d’une PME utilise le fichier comme scénario avant la clôture mensuelle. L’onglet Tableau de bord facilite la réunion de direction : 120 000 € de chiffre d’affaires, 96 000 € de charges et 24 000 € de résultat net donnent immédiatement un ratio de 20 %.
Les règles françaises à intégrer dans vos hypothèses financières
Le modèle travaille en montants HT. Le taux de TVA indicatif de l’onglet Hypothèses est fixé à 20 %, mais la table prévoit aussi 5,5 % pour les produits alimentaires et 10 % pour le transport. Ces taux ne remplacent pas la qualification de l’opération : le taux normal est 20 %, le taux réduit peut être 10 % ou 5,5 %, et le taux super-réduit est 2,1 % dans les cas prévus.
Ne pas confondre résultat et fiscalité
La cellule d’impôt estimé est paramétrée à 25 %. Elle ne constitue pas un calcul définitif d’impôt sur les sociétés : elle applique une hypothèse au résultat avant impôt positif. Une société affichant 40 000 € de résultat avant impôt obtient ainsi 10 000 € d’impôt estimé et 30 000 € de résultat net dans le scénario du fichier.
Une micro-entreprise ne détermine pas son bénéfice imposable avec ce tableau de la même manière qu’une SAS. En micro-BIC ou micro-BNC, l’administration applique un abattement forfaitaire au chiffre d’affaires ; les cotisations URSSAF sont liées au chiffre d’affaires encaissé. Le compte prévisionnel reste utile pour connaître vos charges réelles, mais il ne remplace pas le calcul fiscal du régime.
Contrôler les montants avant décision
Les amortissements mensuels sont saisis comme hypothèse : 650 € par mois représentent 7 800 € sur douze mois. Le traitement comptable réel dépend du bien, de sa date de mise en service et de sa durée d’utilisation ; un amortissement linéaire sur cinq ans est fréquent, sans être automatique.
Conservez les factures et pièces comptables pendant 10 ans. Pour la TVA, vérifiez le régime applicable — franchise en base, réel simplifié ou réel normal — ainsi que les règles à jour sur impots.gouv.fr et auprès de la DGFiP. Le fichier aide à décider avec des hypothèses chiffrées ; il ne produit ni liasse fiscale ni déclaration de TVA.
Quand un prévisionnel donne une image trop favorable de l’activité
Le premier dérapage vient d’un chiffre d’affaires saisi comme s’il était encaissé. Une entreprise peut prévoir 50 000 € HT de ventes en mars, soit 10 000 € de TVA à 20 %, tout en attendant le règlement de ses clients à 60 jours. Le résultat paraît confortable, mais la banque peut être vide au moment de payer les salaires.
Les charges oubliées écrasent la marge
Un dirigeant renseigne parfois les salaires bruts sans ajouter les charges sociales. Avec 20 000 € de salaires et un taux hypothétique de 42 %, 8 400 € manquent immédiatement dans les charges. Le résultat net affiché est alors artificiellement gonflé, ce qui peut conduire à une embauche trop ambitieuse.
Le même problème apparaît avec les assurances, les logiciels, les déplacements ou les amortissements. Une machine de 18 000 € ne doit pas forcément apparaître comme une charge unique dans le compte de résultat ; si elle est immobilisée, l’amortissement étale la charge. Le modèle prévoit une ligne d’amortissements mensuels, mais vous devez déterminer le montant comptable approprié.
Les catégories mal utilisées faussent les décisions
Classer une dépense de sous-traitance dans les achats rend les comparaisons mensuelles incohérentes. Pour une société de services, 12 000 € de sous-traitance et 6 000 € de marketing n’ont pas la même signification économique : le premier montant suit souvent la production, le second peut soutenir l’acquisition de clients.
Évitez aussi de modifier les cellules calculées pour corriger un résultat qui vous déplaît. Les colonnes D, H et N à V contiennent des formules ; les écraser peut supprimer le lien avec Hypothèses. Si le tableau affiche une marge nette de 6 % alors que votre seuil est 10 %, il vaut mieux tester une baisse du loyer, un volume de ventes réaliste ou un coût de sous-traitance revu que masquer l’alerte.
Comment inscrire ce prévisionnel dans votre routine de gestion
Un prévisionnel devient utile lorsqu’il est rapproché des chiffres réels à une date fixe. Le meilleur rythme est mensuel : après la clôture de facturation et avant la réunion de direction, vous mettez à jour les recettes et charges du mois écoulé, puis vous réestimez les périodes suivantes.
Un rituel simple en quatre contrôles
- Le premier jour ouvré, vérifiez les prestations et ventes prévues ainsi que les factures non encore émises.
- Après la paie, contrôlez les salaires bruts et le taux de charges sociales utilisé dans Hypothèses.
- Avant l’échéance de TVA, rapprochez les montants HT du prévisionnel avec votre journal des ventes et des achats.
- En fin de mois, consultez l’alerte de marge et notez la cause d’un écart supérieur à 5 points.
Dupliquez le fichier avant un scénario important, par exemple une embauche à 2 800 € brut mensuel ou un investissement de 24 000 €. Ne dupliquez pas les onglets à l’intérieur du classeur : les formules du Tableau de bord pointent vers les feuilles nommées Compte de résultat et Hypothèses.
Quand passer à un logiciel
Le tableur reste adapté à une activité qui prépare 10 à 20 lignes de décision par mois. Passez à un logiciel comptable ou de gestion lorsque plusieurs personnes saisissent en même temps, que les factures dépassent plusieurs centaines par mois ou que vous devez rapprocher automatiquement banque, TVA et règlements.
Le modèle prépare 100 lignes, mais cela ne signifie pas qu’il remplace une base comptable. Utilisez la validation des données, conservez une copie datée et verrouillez les formules si plusieurs utilisateurs interviennent. Une revue de 30 minutes chaque mois vaut mieux qu’une reconstruction complète du prévisionnel au moment de la clôture annuelle.
Questions fréquentes sur ce modèle
Il contient quatre onglets : Compte de résultat, Hypothèses, Tableau de bord et Mode d’emploi. Le premier prépare 100 périodes, avec des colonnes de chiffre d’affaires, charges, EBE, résultat d’exploitation, impôt estimé, résultat net et marge nette.
Saisissez les montants HT des prestations, ventes, achats marchandises, sous-traitance, salaires bruts, marketing, déplacements, assurances, logiciels et autres charges externes. Les cellules jaunes sont prévues pour les saisies ; les totaux et résultats sont calculés.
Oui. La colonne Charges sociales applique le taux renseigné dans Hypothèses au montant des salaires bruts. Le taux d’exemple est 42 %, mais vous devez le remplacer par une hypothèse adaptée à votre situation et ne pas l’utiliser comme déclaration URSSAF.
Non. Le fichier contient un taux indicatif de 20 % et une table avec 5,5 % et 10 %, mais le taux dépend de la nature de l’opération. Vérifiez le régime de TVA et le taux applicable avant toute facture ou déclaration.
Oui. Le Tableau de bord contient trois graphiques : chiffre d’affaires et résultat net, chiffre d’affaires et charges, puis principales charges annuelles. Il affiche aussi le résultat net cumulé, la marge nette moyenne, les mois bénéficiaires et les mois déficitaires.
Non. Il s’agit d’un outil de prévision et de pilotage. Il ne remplace ni un journal comptable, ni un bilan, ni une liasse fiscale, ni une déclaration de TVA ; les hypothèses fiscales et comptables doivent être contrôlées avant utilisation professionnelle.
Les auteurs